Domain die-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
die-rentenversicherung.de um.
Sind Sie am Kauf der Domain
die-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-rentenversicherung.de kaufen?
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **


Ähnliche Suchbegriffe für Voggenreiter-Die-Basstabelle
Top-Angebote
Produkte zum Begriff Voggenreiter-Die-Basstabelle:
-
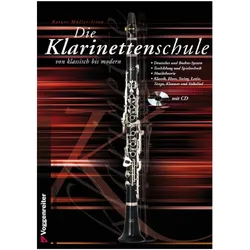
Voggenreiter Rainer Müller-Irion - Die Klarinettenschule - LehrbuchKomplett; übersichtlich und leicht verständlich!Die neue Klarinettenschule für beide Griffsysteme: Deutsch und Boehm. Vom ersten Ton bis zur Mittelstufe erklärt dir diese Schule in leicht ansteigender Schwierigkeit viele Bereiche des Klarinettenspiels. Spielstücke mit Begleitung auf CD machen einen unkomplizierten und gut klingenden Einstieg möglich. Hier findest du viele bekannte und neue Stücke aus den unterschiedlichsten Stilen. Vom Volkslied und der klassischen Musik über Klezmer; Tango; Swing und Blues bis hin zu Latin u. a. – hier findest du Musik; in der die Klarinette zu Hause ist. Zusätzlich Informationen zu Musiktheorie; Pflege; Geschichte der Klarinette und viele Übungen für Tonbildung und Spieltechnik. "Rainer Müller-Irion hat hier ein Unterrichtswerk vorgelegt; das übersichtlich; didaktisch stimmig und dabei gründlich vorgeht. Durch die gut gemachte Begleit-CD hat der Lernende stete Kontrolle über sein Tun und gleichzeitig Freude am Musizieren. Eine sehr gute und24,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Rhythmik-Set 1 für die SchuleMehr als 20 Shaker, Trommeln und Schelleninstrumente im Set, Kennenlernen verschiedener Klänge und Instrumente, Stärkt beim Zusammenspiel das Rhythmusgefühl, Solide Bauweise für langjährigen Einsatz, Inkl. Aufgewahrungskiste,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wer zieht die Beiträge zur gesetzlichen Rentenversicherung ein?
Die Beiträge zur gesetzlichen Rentenversicherung werden von den Arbeitgebern und Arbeitnehmern gemeinsam eingezogen. Die Beiträge werden direkt vom Bruttogehalt des Arbeitnehmers abgezogen und vom Arbeitgeber an die Rentenversicherung überwiesen. Die Höhe der Beiträge richtet sich nach dem Einkommen des Arbeitnehmers und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **

Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Was sind die Leistungen der Rentenversicherung?
Was sind die Leistungen der Rentenversicherung? Die Rentenversicherung bietet finanzielle Unterstützung im Alter durch die Auszahlung von Renten. Sie sichert zudem die Existenz von Hinterbliebenen durch Witwen- und Waisenrenten. Darüber hinaus werden Rehabilitationsmaßnahmen zur Wiedereingliederung ins Berufsleben angeboten. Die Rentenversicherung unterstützt auch bei der medizinischen und beruflichen Rehabilitation, um die Erwerbsfähigkeit zu erhalten oder wiederherzustellen. **
Top-Angebote
Produkte zum Begriff Voggenreiter-Die-Basstabelle:
-
Voggenreiter Die BasstabelleVoggenreiter Die Basstabelle: für viersaitigen Bass mit über 1.300 Akkorden, Griffbrett-Diagramme für die Dur-und Moll-Pentatonik, Dur- und Moll-Tonleitern in allen Tonarten, Akkordsynonyme und Akkord/Skalen-Tabellen, ISBN 9783802406508, VOGG 0650-8, 15 x 21 cm, 160 Seiten8,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Die E-GitarreVoggenreiter Die E-Gitarre – Riffs & Tricks, Soli, Equipment: Schule für E-Gitarre, von Volkmar Kramarz, ohne Noten, in Tabulatur, ISBN 9783802402074, VOGG 0207-4, 23 x 30cm, 136 Seiten, inkl. CD mit Demoaufnahmen, in deutscher Sprache19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
Ähnliche Suchbegriffe für Voggenreiter-Die-Basstabelle
-
Voggenreiter Rainer Müller-Irion - Die Klarinettenschule - LehrbuchKomplett; übersichtlich und leicht verständlich!Die neue Klarinettenschule für beide Griffsysteme: Deutsch und Boehm. Vom ersten Ton bis zur Mittelstufe erklärt dir diese Schule in leicht ansteigender Schwierigkeit viele Bereiche des Klarinettenspiels. Spielstücke mit Begleitung auf CD machen einen unkomplizierten und gut klingenden Einstieg möglich. Hier findest du viele bekannte und neue Stücke aus den unterschiedlichsten Stilen. Vom Volkslied und der klassischen Musik über Klezmer; Tango; Swing und Blues bis hin zu Latin u. a. – hier findest du Musik; in der die Klarinette zu Hause ist. Zusätzlich Informationen zu Musiktheorie; Pflege; Geschichte der Klarinette und viele Übungen für Tonbildung und Spieltechnik. "Rainer Müller-Irion hat hier ein Unterrichtswerk vorgelegt; das übersichtlich; didaktisch stimmig und dabei gründlich vorgeht. Durch die gut gemachte Begleit-CD hat der Lernende stete Kontrolle über sein Tun und gleichzeitig Freude am Musizieren. Eine sehr gute und24,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Rhythmik-Set 1 für die SchuleMehr als 20 Shaker, Trommeln und Schelleninstrumente im Set, Kennenlernen verschiedener Klänge und Instrumente, Stärkt beim Zusammenspiel das Rhythmusgefühl, Solide Bauweise für langjährigen Einsatz, Inkl. Aufgewahrungskiste,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
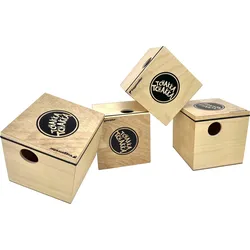
Voggenreiter VOLT KazooJon-Set für die SchuleOhne Vorkenntnisse sofort loslegen, 3-in-1 Instrument: Mini-Cajon, Kazoo, Bongo, Modular verwendbar (2-Schalllochprinzip), 2 Schlagflächen (Front: Snare/Bass, Back: Bongo), Abmessungen: 12 x 12 cm,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mach die Rente zu deinem Projekt!Mach die Rente zu deinem Projekt! , Intelligente Altersvorsorge: die eigene Zukunft selbst erfolgreich planen Wer heute in Rente geht, hat oft noch 20 und mehr Jahre verdienten Ruhestand vor sich. Dieser will möglichst bei guter Gesundheit, mit neuen Lebensinhalten und frei von materiellen Sorgen sinnvoll gestaltet werden. Auch hat sich in den letzten Jahren ein Trend entwickelt, der den harten Übergang vom Erwerbsleben in die finale Rente aufweicht. Jüngere Generationen sehen zudem in ihrer Erwerbstätigkeit nur eines von vielen Lebenszielen. Aber auch Ältere hinterfragen zunehmend ihre (Vollzeit-)Arbeit mit dem sehnlichen Wunsch nach mehr persönlicher und zeitlicher Freiheit. Mit einer innovativen Strategie möchte dieser Ratgeber Mach die Rente zu deinem Projekt! Sie motivieren, Ihren höchstpersönlichen Lebensweg von der Jugend bis in das erfüllte Alter mit Ihrem Lebensprojekt "Rente" neu zu definieren: AidA - Alles ist deine Altersvorsorge! Aus meiner Praxis der Altersvorsorge- und Rentenberatung erhalten Sie klare Informationen, praktische Tipps und zahlreiche Checklisten: Rente einfach NEU denken - losgelöst von den laufenden Rentendebatten. Erkennen Sie heute Ihre individuellen Möglichkeiten für ein intelligentes und souveränes Handeln im Hier und Jetzt und nehmen Sie so Ihre Zukunft selbst in die Hand! , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 4. Auflage, Erscheinungsjahr: 20240704, Produktform: Kartoniert, Autoren: Gasch, Thomas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 235, Keyword: Altersvorsorge; Ausbildung; Finanzielle Vorsorge; Geldanlage; Gesundheitsvorsorge; Lebenseinstellung; Lebensführung; Lebenswandel; Rente; Vorsorge, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 208, Breite: 133, Höhe: 17, Gewicht: 288, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wer zieht die Beiträge zur gesetzlichen Rentenversicherung ein?
Die Beiträge zur gesetzlichen Rentenversicherung werden von den Arbeitgebern und Arbeitnehmern gemeinsam eingezogen. Die Beiträge werden direkt vom Bruttogehalt des Arbeitnehmers abgezogen und vom Arbeitgeber an die Rentenversicherung überwiesen. Die Höhe der Beiträge richtet sich nach dem Einkommen des Arbeitnehmers und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Leistungen der Rentenversicherung?
Was sind die Leistungen der Rentenversicherung? Die Rentenversicherung bietet finanzielle Unterstützung im Alter durch die Auszahlung von Renten. Sie sichert zudem die Existenz von Hinterbliebenen durch Witwen- und Waisenrenten. Darüber hinaus werden Rehabilitationsmaßnahmen zur Wiedereingliederung ins Berufsleben angeboten. Die Rentenversicherung unterstützt auch bei der medizinischen und beruflichen Rehabilitation, um die Erwerbsfähigkeit zu erhalten oder wiederherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.