Domain die-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
die-rentenversicherung.de um.
Sind Sie am Kauf der Domain
die-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-rentenversicherung.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Werden Beiträge zur Rentenversicherung versteuert?
Werden Beiträge zur Rentenversicherung versteuert? Ja, Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar. Die Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Allerdings werden die Rentenzahlungen im Alter besteuert, da sie als Einkommen gelten. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter und der Höhe der Rente. Es gibt jedoch auch steuerfreie Anteile der Rente, die je nach Rentenbeginn variieren. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **
-
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **


Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
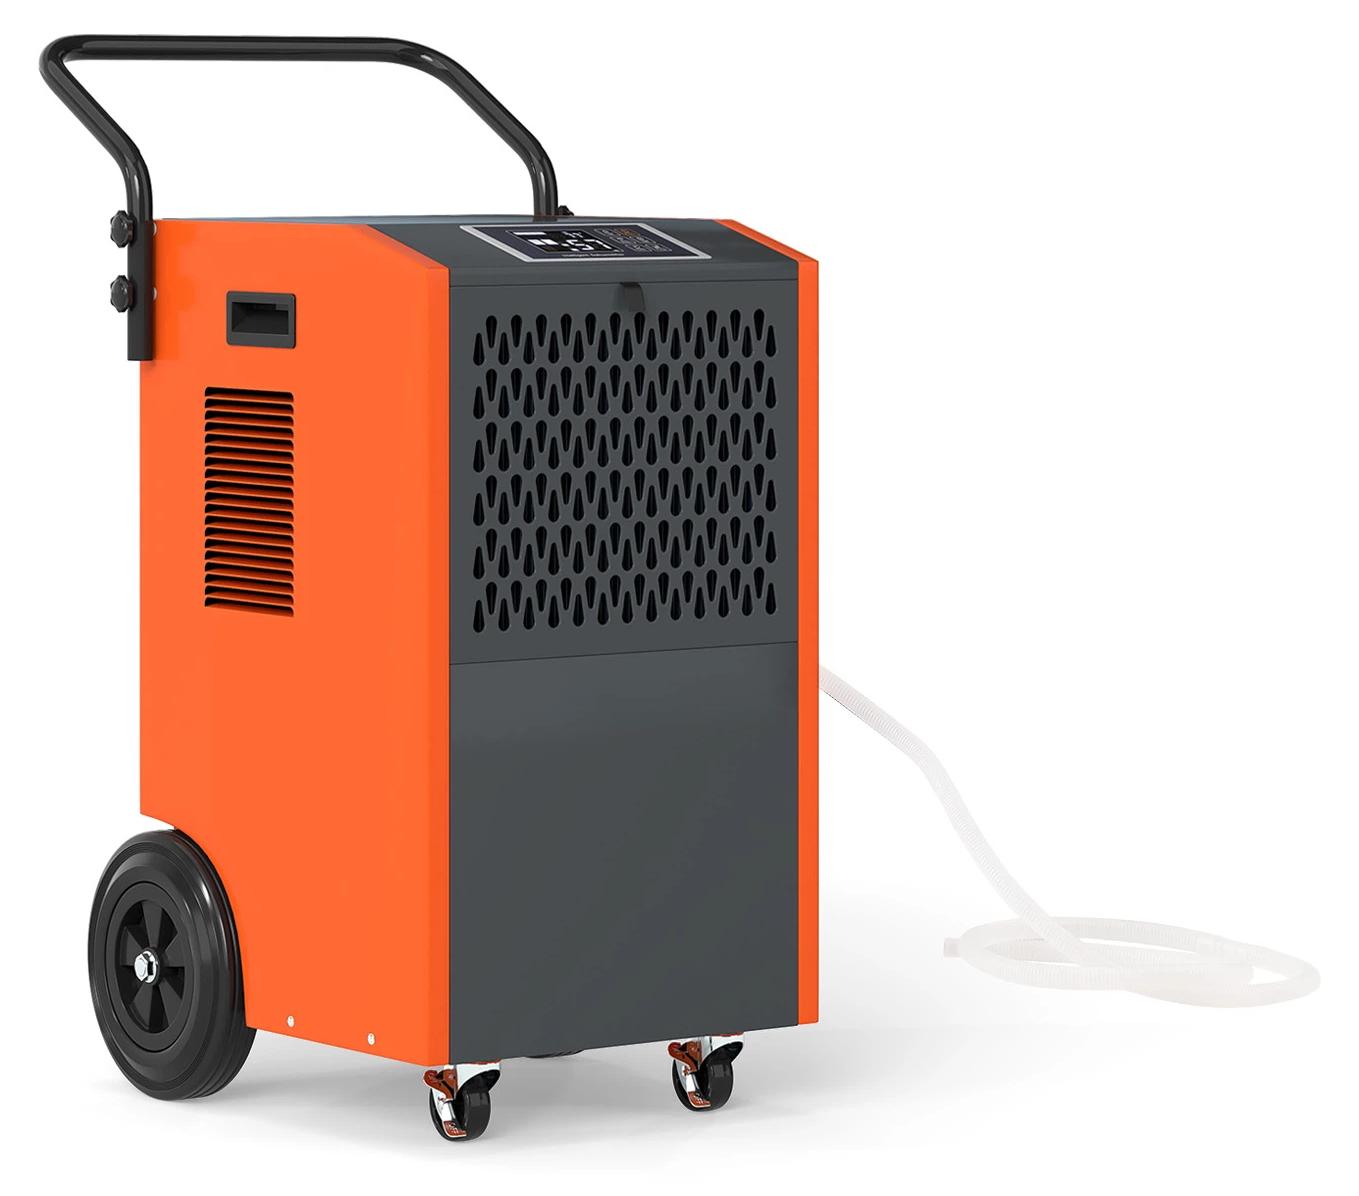
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Werden Beiträge zur Rentenversicherung versteuert?
Werden Beiträge zur Rentenversicherung versteuert? Ja, Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar. Die Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Allerdings werden die Rentenzahlungen im Alter besteuert, da sie als Einkommen gelten. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter und der Höhe der Rente. Es gibt jedoch auch steuerfreie Anteile der Rente, die je nach Rentenbeginn variieren. **
Ähnliche Suchbegriffe für Untergeschosse
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mach die Rente zu deinem Projekt!Mach die Rente zu deinem Projekt! , Intelligente Altersvorsorge: die eigene Zukunft selbst erfolgreich planen Wer heute in Rente geht, hat oft noch 20 und mehr Jahre verdienten Ruhestand vor sich. Dieser will möglichst bei guter Gesundheit, mit neuen Lebensinhalten und frei von materiellen Sorgen sinnvoll gestaltet werden. Auch hat sich in den letzten Jahren ein Trend entwickelt, der den harten Übergang vom Erwerbsleben in die finale Rente aufweicht. Jüngere Generationen sehen zudem in ihrer Erwerbstätigkeit nur eines von vielen Lebenszielen. Aber auch Ältere hinterfragen zunehmend ihre (Vollzeit-)Arbeit mit dem sehnlichen Wunsch nach mehr persönlicher und zeitlicher Freiheit. Mit einer innovativen Strategie möchte dieser Ratgeber Mach die Rente zu deinem Projekt! Sie motivieren, Ihren höchstpersönlichen Lebensweg von der Jugend bis in das erfüllte Alter mit Ihrem Lebensprojekt "Rente" neu zu definieren: AidA - Alles ist deine Altersvorsorge! Aus meiner Praxis der Altersvorsorge- und Rentenberatung erhalten Sie klare Informationen, praktische Tipps und zahlreiche Checklisten: Rente einfach NEU denken - losgelöst von den laufenden Rentendebatten. Erkennen Sie heute Ihre individuellen Möglichkeiten für ein intelligentes und souveränes Handeln im Hier und Jetzt und nehmen Sie so Ihre Zukunft selbst in die Hand! , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 4. Auflage, Erscheinungsjahr: 20240704, Produktform: Kartoniert, Autoren: Gasch, Thomas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 235, Keyword: Altersvorsorge; Ausbildung; Finanzielle Vorsorge; Geldanlage; Gesundheitsvorsorge; Lebenseinstellung; Lebensführung; Lebenswandel; Rente; Vorsorge, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 208, Breite: 133, Höhe: 17, Gewicht: 288, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **
-
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.