Domain die-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
die-rentenversicherung.de um.
Sind Sie am Kauf der Domain
die-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-rentenversicherung.de kaufen?
Werden Beiträge zur Rentenversicherung versteuert?
Werden Beiträge zur Rentenversicherung versteuert? Ja, Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar. Die Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Allerdings werden die Rentenzahlungen im Alter besteuert, da sie als Einkommen gelten. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter und der Höhe der Rente. Es gibt jedoch auch steuerfreie Anteile der Rente, die je nach Rentenbeginn variieren. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **
Ähnliche Suchbegriffe für Ischl
Top-Angebote
Produkte zum Begriff Ischl:
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hrdlicka, Teresa: Komponisten auf Sommerfrische in Bad IschlKomponisten auf Sommerfrische in Bad Ischl , Künstler, Musiker und Dichter wurden seit Beginn des 19. Jahrhunderts vom Salzkammergut allgemein und Bad Ischl im Besonderen angezogen. Komponisten, Librettisten, Operndiven, Schauspieler_innen, Burgtheatergrößen und Theaterdirektor_innen trafen sich jeden Sommer in dem Nobelkurort, um zu schreiben, komponieren, proben, verhandeln und Verträge abzuschließen. Teresa Hrdlicka nimmt sieben Komponisten in den Fokus, die eng mit dem kaiserlichen Kurort verbunden waren und deren Werke noch heute zum Kanon klassischer Musik gehören: Johannes Brahms, der hier viele Sommer Inspiration für sein Reifewerk fand, Anton Bruckner als Organist der Kaiserfamilie und Johann Strauss (Sohn), der den Reigen der Operettengrößen anführte und dessen luxuriöse Villa beliebter Künstlertreffpunkt war. Sowie vier Komponisten der sogenannten "silbernen Ära" der Operette - Franz Lehár, Leo Fall, Oscar Straus und Emmerich Kálmán machten Bad Ischl in der Zwischenkriegszeit zu einem Mekka der Operette, das mit dem "Anschluss" Österreichs 1938 ein jähes Ende fand. , Ladeluftkühler > Luftversorgung , Erscheinungsjahr: 20240419, Produktform: Leinen, Autoren: Hrdlicka, Teresa, Seitenzahl/Blattzahl: 158, Keyword: Anton Bruckner; Bad Ischl; Emmerich Kalmán; Franz Lehár; Johann Strauss (Sohn); Johannes Brahms; Leo Fall; Oscar Straus; Sommerfrische, Fachschema: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musikgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hollitzer Wissenschaftsv., Verlag: Hollitzer Wissenschaftsv., Verlag: HOLLITZER Wissenschaftsverlag der HOLLITZER Baustoffwerk Graz GmbH, Länge: 247, Breite: 176, Höhe: 17, Gewicht: 461, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wer zahlt Beiträge zur Knappschaftlichen Rentenversicherung?
Beiträge zur Knappschaftlichen Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Seiten zahlen jeweils die Hälfte der Beiträge. Die Beiträge werden auf Grundlage des Bruttoeinkommens des Arbeitnehmers berechnet. Selbstständige und Freiberufler sind nicht automatisch in der Knappschaftlichen Rentenversicherung versichert, können aber freiwillige Beiträge leisten. **


Wer zahlt Beiträge zur deutschen Rentenversicherung?
Beiträge zur deutschen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge jeweils zur Hälfte, während Selbstständige ihre Beiträge alleine tragen. Die Beiträge werden direkt vom Bruttogehalt abgezogen und an die Rentenversicherung überwiesen. Durch die Beiträge wird das Rentensystem finanziert, um den Versicherten im Alter eine finanzielle Absicherung zu bieten. Wer nicht in die Rentenversicherung einzahlt, wie beispielsweise Beamte oder bestimmte Selbstständige, muss alternative Vorsorge treffen. **
Wer zahlt keine Beiträge zur Rentenversicherung?
Wer zahlt keine Beiträge zur Rentenversicherung? Personen, die nicht erwerbstätig sind, wie beispielsweise Kinder, Studierende oder Rentner, zahlen keine Beiträge zur Rentenversicherung. Auch Selbstständige und Freiberufler zahlen keine Beiträge in die gesetzliche Rentenversicherung, sondern können sich freiwillig versichern. Zudem sind Beamte und bestimmte Berufsgruppen wie beispielsweise Künstler oder Landwirte von der gesetzlichen Rentenversicherungspflicht befreit. Es gibt auch Ausnahmen für geringfügig Beschäftigte, die unter bestimmten Einkommensgrenzen liegen. **
Top-Angebote
Produkte zum Begriff Ischl:
-
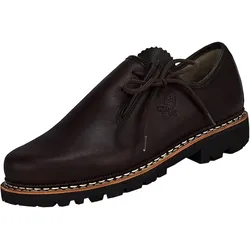
Ischl Gr. 37Hochwertiger Klassiker passend zu Ihrer Trachtenmode! Echt zwiegenähte Handarbeit aus Deutschland sorgt für höchste Qualität und Wohlbefinden im Schuh. Aus gefettetem Glattleder mit seitlicher Schnürung, angenehmes und sehr hochwertiges Lederfutter, weiche195,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
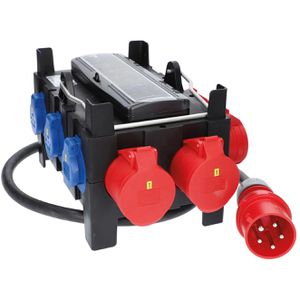
Kalle-das-Kabel CEE-Stromverteiler ISCHL, mobil, für außen, 5x Schutzkontakt 230V, 2x CEE 400V / 16A & 2x CEE 400V / 32A1x 63 A FI schützt zuverlässig vor Stromschlägen und Fehlerströmen (63 A, 4-polig, 30 mA) 2x 16 A Leitungsschutzschalter (3-polig) und 3x 16 A Leitungsschutzschalter (1-polig) schalten den Stromkreis bei zu hoher Belastung ab Spritzwassergeschütztes (IP54) Gehäuse aus bruchfestem Kunststoff Ausgänge: 2x CEE 32 A / 400 V, 2x CEE 16 A / 400 V und 5x Schutzkontakt 230 V Anschluss über CEE 32A / 400V mit 2m langem Anschlusskabel ( H07RN-F 5G6,0) Mobil einsetzbar: Für den flexiblen Einsatz an wechselnden Standorten geeignet Maße: 42 x 25 x 20 cm (BxHxT), Gewicht: 5,9 kg Mit praktischem Tragegriff für einen einfachen Transport Merkmale: Schutzart: spritzwassergeschützt Ausgangsstrom: Schutzkontakt 230V, CEE 400V/32A, CEE 400V/16A Absicherung: FI-Schutzschalter, Leitungsschutzschalter Einsatzbereich: außen, innen Schutzkontaktsteckdose: 5-fach Schuko CEE Steckdosen: 4-fach CEE Bauform: mobil372,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Beiträge zur Rentenversicherung versteuert?
Werden Beiträge zur Rentenversicherung versteuert? Ja, Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar. Die Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Allerdings werden die Rentenzahlungen im Alter besteuert, da sie als Einkommen gelten. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter und der Höhe der Rente. Es gibt jedoch auch steuerfreie Anteile der Rente, die je nach Rentenbeginn variieren. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge angewendet werden, um die Höhe der Beiträge zu bestimmen und die finanzielle Stabilität der Programme zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann angewendet werden, um die Höhe der Beiträge zu bestimmen, indem verschiedene Faktoren wie Lebenserwartung, Risiko und Inflation berücksichtigt werden. Durch die Berücksichtigung dieser Faktoren können die Beiträge so festgelegt werden, dass die finanzielle Stabilität der Programme gewährleistet ist und langfristige Verpflichtungen erfüllt werden können. Zudem ermöglicht die Beitragskalkulation eine angemessene Risikobewertung, um sicherzustellen, dass die Programme in der Lage sind, zukünftige finanzielle Verpflichtungen zu erfüllen. Darüber hinaus können durch die Beitragskalkulation auch Anpassungen vorgenommen werden, **
-
Wer zahlt die Beiträge für die Rentenversicherung?
Die Beiträge für die Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Parteien zahlen jeweils die Hälfte der Beiträge, die auf Grundlage des Einkommens des Arbeitnehmers berechnet werden. Selbstständige müssen ihre Beiträge alleine tragen. Die Beiträge fließen in einen gemeinsamen Topf, aus dem die Renten für die Versicherten finanziert werden. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten und wird regelmäßig angepasst. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Ischl
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hrdlicka, Teresa: Komponisten auf Sommerfrische in Bad IschlKomponisten auf Sommerfrische in Bad Ischl , Künstler, Musiker und Dichter wurden seit Beginn des 19. Jahrhunderts vom Salzkammergut allgemein und Bad Ischl im Besonderen angezogen. Komponisten, Librettisten, Operndiven, Schauspieler_innen, Burgtheatergrößen und Theaterdirektor_innen trafen sich jeden Sommer in dem Nobelkurort, um zu schreiben, komponieren, proben, verhandeln und Verträge abzuschließen. Teresa Hrdlicka nimmt sieben Komponisten in den Fokus, die eng mit dem kaiserlichen Kurort verbunden waren und deren Werke noch heute zum Kanon klassischer Musik gehören: Johannes Brahms, der hier viele Sommer Inspiration für sein Reifewerk fand, Anton Bruckner als Organist der Kaiserfamilie und Johann Strauss (Sohn), der den Reigen der Operettengrößen anführte und dessen luxuriöse Villa beliebter Künstlertreffpunkt war. Sowie vier Komponisten der sogenannten "silbernen Ära" der Operette - Franz Lehár, Leo Fall, Oscar Straus und Emmerich Kálmán machten Bad Ischl in der Zwischenkriegszeit zu einem Mekka der Operette, das mit dem "Anschluss" Österreichs 1938 ein jähes Ende fand. , Ladeluftkühler > Luftversorgung , Erscheinungsjahr: 20240419, Produktform: Leinen, Autoren: Hrdlicka, Teresa, Seitenzahl/Blattzahl: 158, Keyword: Anton Bruckner; Bad Ischl; Emmerich Kalmán; Franz Lehár; Johann Strauss (Sohn); Johannes Brahms; Leo Fall; Oscar Straus; Sommerfrische, Fachschema: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musikgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hollitzer Wissenschaftsv., Verlag: Hollitzer Wissenschaftsv., Verlag: HOLLITZER Wissenschaftsverlag der HOLLITZER Baustoffwerk Graz GmbH, Länge: 247, Breite: 176, Höhe: 17, Gewicht: 461, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mach die Rente zu deinem Projekt!Mach die Rente zu deinem Projekt! , Intelligente Altersvorsorge: die eigene Zukunft selbst erfolgreich planen Wer heute in Rente geht, hat oft noch 20 und mehr Jahre verdienten Ruhestand vor sich. Dieser will möglichst bei guter Gesundheit, mit neuen Lebensinhalten und frei von materiellen Sorgen sinnvoll gestaltet werden. Auch hat sich in den letzten Jahren ein Trend entwickelt, der den harten Übergang vom Erwerbsleben in die finale Rente aufweicht. Jüngere Generationen sehen zudem in ihrer Erwerbstätigkeit nur eines von vielen Lebenszielen. Aber auch Ältere hinterfragen zunehmend ihre (Vollzeit-)Arbeit mit dem sehnlichen Wunsch nach mehr persönlicher und zeitlicher Freiheit. Mit einer innovativen Strategie möchte dieser Ratgeber Mach die Rente zu deinem Projekt! Sie motivieren, Ihren höchstpersönlichen Lebensweg von der Jugend bis in das erfüllte Alter mit Ihrem Lebensprojekt "Rente" neu zu definieren: AidA - Alles ist deine Altersvorsorge! Aus meiner Praxis der Altersvorsorge- und Rentenberatung erhalten Sie klare Informationen, praktische Tipps und zahlreiche Checklisten: Rente einfach NEU denken - losgelöst von den laufenden Rentendebatten. Erkennen Sie heute Ihre individuellen Möglichkeiten für ein intelligentes und souveränes Handeln im Hier und Jetzt und nehmen Sie so Ihre Zukunft selbst in die Hand! , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 4. Auflage, Erscheinungsjahr: 20240704, Produktform: Kartoniert, Autoren: Gasch, Thomas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 235, Keyword: Altersvorsorge; Ausbildung; Finanzielle Vorsorge; Geldanlage; Gesundheitsvorsorge; Lebenseinstellung; Lebensführung; Lebenswandel; Rente; Vorsorge, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 208, Breite: 133, Höhe: 17, Gewicht: 288, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ischl Gr. 36Hochwertiger Klassiker passend zu Ihrer Trachtenmode! Echt zwiegenähte Handarbeit aus Deutschland sorgt für höchste Qualität und Wohlbefinden im Schuh. Aus gefettetem Glattleder mit seitlicher Schnürung, angenehmes und sehr hochwertiges Lederfutter, weiche230,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wer zahlt Beiträge zur Knappschaftlichen Rentenversicherung?
Beiträge zur Knappschaftlichen Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide Seiten zahlen jeweils die Hälfte der Beiträge. Die Beiträge werden auf Grundlage des Bruttoeinkommens des Arbeitnehmers berechnet. Selbstständige und Freiberufler sind nicht automatisch in der Knappschaftlichen Rentenversicherung versichert, können aber freiwillige Beiträge leisten. **
-
Wer zahlt Beiträge zur deutschen Rentenversicherung?
Beiträge zur deutschen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge jeweils zur Hälfte, während Selbstständige ihre Beiträge alleine tragen. Die Beiträge werden direkt vom Bruttogehalt abgezogen und an die Rentenversicherung überwiesen. Durch die Beiträge wird das Rentensystem finanziert, um den Versicherten im Alter eine finanzielle Absicherung zu bieten. Wer nicht in die Rentenversicherung einzahlt, wie beispielsweise Beamte oder bestimmte Selbstständige, muss alternative Vorsorge treffen. **
-
Wer zahlt keine Beiträge zur Rentenversicherung?
Wer zahlt keine Beiträge zur Rentenversicherung? Personen, die nicht erwerbstätig sind, wie beispielsweise Kinder, Studierende oder Rentner, zahlen keine Beiträge zur Rentenversicherung. Auch Selbstständige und Freiberufler zahlen keine Beiträge in die gesetzliche Rentenversicherung, sondern können sich freiwillig versichern. Zudem sind Beamte und bestimmte Berufsgruppen wie beispielsweise Künstler oder Landwirte von der gesetzlichen Rentenversicherungspflicht befreit. Es gibt auch Ausnahmen für geringfügig Beschäftigte, die unter bestimmten Einkommensgrenzen liegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.